Entrevista | José María Mollinedo Secretario general de Gestha
José María Mollinedo, secretario general de Gestha: "Las donaciones de padres a hijos deben declararse, pero pocos lo hacen"
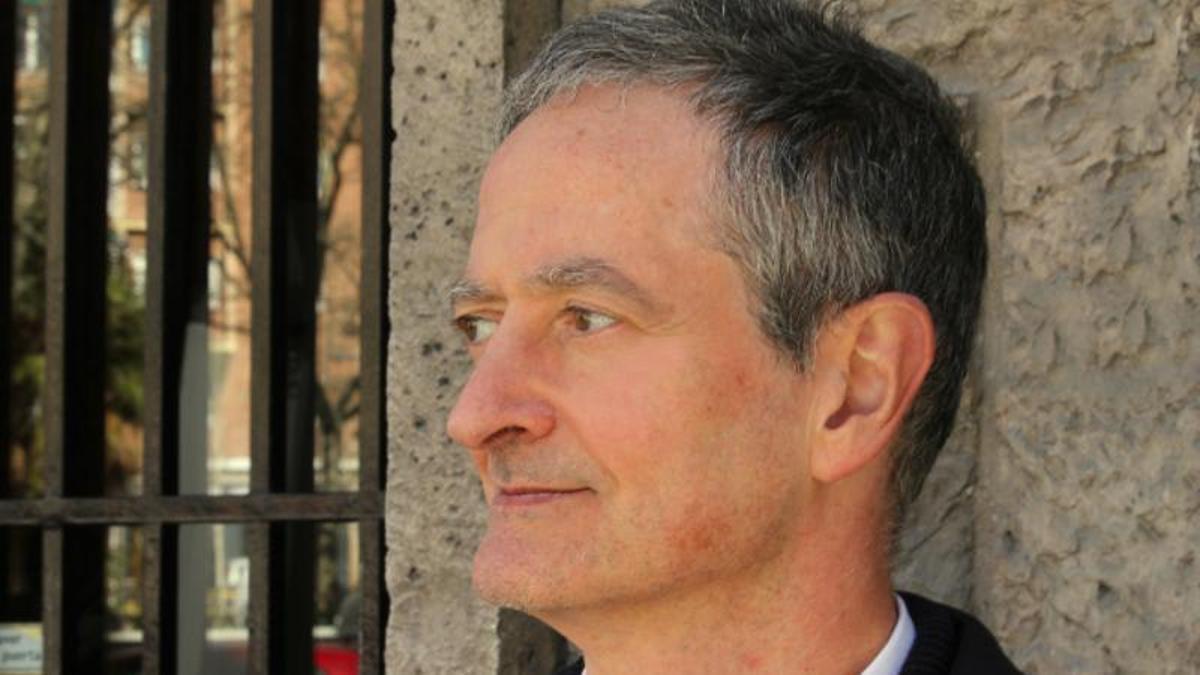
El secretario general de Gestha, José María Mollinedo. / LP / DLP
 Añádenos en Google
José María Mollinedo advierte de que siempre sale más barato cumplir con lo que la ley marca, pero no niega ser consciente de que en la práctica son pocos lo que conocen sus obligaciones. Sobre todo cuando se trata de padres que donan una cantidad a sus hijos para que estos puedan completar el 20% del precio de una vivienda que les dé acceso a negociar un préstamo hipotecario. Y apunta, si las donaciones crecen ahora, más que por esta vía es por el traspaso de los grandes patrimonios familiares de padres a hijos.
La estadística revela un incremento de las donaciones intervivos. ¿Le encuentra explicación?
El contexto fiscal lo propicia. Muchas comunidades autónomas que cambiaron de signo político tras las últimas elecciones autonómicas decidieron equiparar las bonificaciones fiscales de los impuestos de donaciones y sucesiones. Por tanto, es un momento propicio para que, como está ocurriendo, muchas personas, con mayoría de las que tienen patrimonios más elevados, realicen donaciones a sus hijos. Es una manera de transmitir el patrimonio familiar, sobre todo en el caso de que exista una empresa o acciones de un negocio, antes del fallecimiento; se hace cuando ya ha llegado la jubilación o está próxima.
Pero más allá de lo fiscalmente rentable, ¿por qué ahora se concentran estos movimientos?
No creo que el ahorro fiscal sea prescindible para dar una respuesta, pero entiendo su pregunta. Aparcando la bonificación en donaciones, hay otra cuestión que nos da la respuesta. También en este segmento social de mayor patrimonio se está jubilando la generación del baby boom y en el caso de que los hijos vayan a continuar con el negocio, estos son el camino y el momento precisos.
Hablemos de las donaciones en vida para ayudar a adquirir una vivienda. Ese dinero que los padres dan a los hijos para alcanzar el 20% del valor de la casa a comprar y poder tener opciones a un crédito hipotecario. ¿Se notan?
Existen, qué duda cabe, pero no es lo que más alimenta la estadística. Las donaciones de ese tipo que los padres hacen a los hijos normalmente ni se documentan en una escritura. Piensan que para qué van a ir a un notario que les va a cobrar una cantidad.
¿No tienen que declararse?
Por supuesto que sí. Le hablo de lo que es la práctica habitual, pero no declararlo tiene consecuencias.
"También la generación del ‘baby boom’ con patrimonios grandes se jubila y está cediendo paso a los hijos"
Pongamos un caso práctico y ajustado a la legalidad.
Para empezar, teniendo en cuenta los precios de mercado, ¿tiene importancia que unos progenitores den a su hijo 20.000 o 25.000 euros? Yo diría que solo en el caso de que los hijos tengan algo ahorrado, esa suma permite alcanzar el 20%. Partamos mejor de 30.000 euros, es más real. En Canarias, las donaciones a descendientes para adquirir o rehabilitar su primera vivienda están bonificadas al 85% hasta un máximo de 24.000 euros. Sin entrar en consideraciones de detalle como posibles grados de discapacidad, 745 euros por el impuesto de donaciones más la minuta del notario. Unos 1.000 euros en total.
Partiendo más desde el principio y sabiendo que el desconocimiento de la ley no justifica su incumplimiento. ¿Los ciudadanos saben lo que deben hacer?
No. Y sin escritura, lógicamente, no hay derecho a la bonificación. Entre quienes lo saben, abundan quienes piensan que no les compensa pagar 1.000 euros. Le dejo este dinero a mi hijo y no necesito justificarlo. Eso los padres que puedan dar 30.000 euros a un hijo, y no digo ya si tienen dos o tres y hacen lo mismo con todos.
Con los datos del IRPF (Impuesto sobre la Renta de las Personas Físicas) en la mano, ¿hay muchos que puedan hacerlo?
No. De los que están obligados a presentar la declaración, más del 85% ingresan menos de 30.000 euros. Si ya estás pagando tú una hipoteca, poco puedes ahorrar para dárselo a tus hijos. Imposible hacer un colchón. Quizá si los progenitores heredan a su vez una casa, pueden venderla y repartir.
Tenemos que la mayoría no puede por la imposibilidad de ahorrar, luego el desconocimiento y, por último, el coste de 1.000 euros en notario e impuesto.
Puede que desaliente y por eso aun sabiéndolo deciden no dejar constancia del hecho. En ningún caso digo que eso sea lo correcto, pero faltaría a la verdad si niego que nos consta la existencia de este modo de operar.
"Hacer todo legal al donar 30.000 euros cuesta 1.000 euros; no hacerlo, 1.600 euros más"
¿Y qué hacen al respecto?
A ver. Cuando digo que tenemos constancia es porque ocurre a nuestro alrededor. ¿Qué padre no ha dado dinero a sus hijos? No estoy diciendo que tengamos constancia documentada del hecho.
¿Y en el caso de tenerla?
La obligación de declarar esa donación existe. Eso no admite discusión porque es lo que dicta la ley. Otra cosa es lo que sucede por la vía de los hechos.
Quiero decir si la Agencia Tributaria persigue estas prácticas.
Si volvemos al caso de un hijo que recibe 30.000 euros de sus padres, no le va a a requerir ninguna administración tributaria por ello. Insisto en que, a pesar de eso, está obligado a declararlo. Otra cosa es que la donación de los padres propicie un incremento de patrimonio notable. Ahí sí que la Administración Tributaria, normalmente la estatal, es más que posible que investigue. Si la renta es baja y es joven, su actividad laboral o profesional está comenzando, ¿cómo ha pagado esta casa que cuesta tres millones de euros? Eso sí chirría. No en el caso de una que valga 300.000 o 400.000 euros.
¿Cómo llega la información?
La agencia estatal tiene la información de la escritura donde se han consignado 350.000 euros como precio de adquisición y 300.000 de hipoteca. Quedan cojos 50.000 euros. Es un ejemplo del tipo del que le digo que no se está investigando. También puede pasar que en una revisión convencional por otro motivo, salga y al preguntar dice: «me lo dieron mis padres». En ese caso, se tiene que enviar una ficha de información relevante a la Administración Tributaria Autonómica, que podría exigir el pago del impuesto.
En ese caso, por ahorrarse los 1.000 euros que cuesta hacer todo legal, ¿cuánto tendría que pagar?
Pues ya no habría bonificaciones, con lo que tributaría por la totalidad de los 30.000 euros. Con un cálculo rápido, estamos hablando de 2.657. Son 1.600 euros más, lo que deja claro que interesa hacer las cosas bien por lo que pudiera ocurrir en el futuro.
¿Alguien lo hace bien?
Sí, claro, pero somos conscientes de que la mayoría de los ciudadanos no operan de esta manera. Por eso las administraciones intentan poner un poco de orden.
Sin embargo, al mismo tiempo me dice que no son cuestiones que se estén persiguiendo.
Le digo las dos cosas, que hay que hacerlo bien y que somos conscientes de que la mayoría no opta por esa vía. Cuando le hablo de poner orden, me refiero a cantidades mayores, a casos más conflictivos, llamémoslos así. A una vivienda que cuesta un millón de euros y quien la compra recibe una donación de 300.000 euros. Eso es más difícil que pase desapercibido.
¿Hay otros supuestos en los que sí se estén fijando las administraciones tributarias?
Sí. Por ejemplo, antes de 2013 existía la deducción por adquisición de vivienda habitual y hay casos en los que el préstamo hipotecario era superior al precio escriturado de la vivienda. Eso sí entra en los planes de comprobación.
¿Cómo podía ocurrir?
Por dos motivos. Uno, porque se escrituraba por un precio inferior al valor real. Y otro, porque en el préstamo se incluía el coste de amueblar la vivienda o incluso otros gastos que no formaban parte del precio de compra.
Algo muy habitual antes de la crisis de 2008.
Exactamente. En aquella época era frecuente financiar mucho más que la vivienda y ese tipo de situaciones sí pueden revisarse, como también en casos de autoconstrucción o rehabilitación.
¿Aunque hayan pasado muchos años?
Los ejercicios prescritos ya no pueden investigarse, claro, pero si la situación se mantiene y llega hasta el presente, sí que los últimos cuatro años se pueden revisar.
Con los cruces de datos actuales, ¿podría llegar a convertirse en un objetivo de control el dinero que los padres aportan para que sus hijos compren una vivienda?
Hoy no parece ser el objeto principal de la investigación tributaria. Otra cosa es que técnicamente existan herramientas para comparar los ingresos declarados de una persona con su patrimonio, los activos que adquiere o el dinero necesario para realizar una compra determinada. Pero una investigación de ese tipo puede complicarse mucho porque intervienen muchos factores.
¿Por ejemplo?
Puede ocurrir que el dinero proceda de los padres de uno de los miembros de la pareja, de los del otro, de ambos, que parte proceda de ahorros previos o que esos ahorros se hayan destinado a otra finalidad. Hay múltiples elementos que dificultan sacar una conclusión automática únicamente con un cruce de datos.
"Se intenta poner orden con casos más conflictivos, casas de un millón y donaciones de 300.000 euros"
¿Qué ocurre si el investigado asegura que es un préstamo y no una donación?
Es una posibilidad que suele plantearse, pero las cosas hay que hacerlas bien desde el principio. Hay que distinguir cuál ha sido realmente la naturaleza de la operación, si los padres regalaron el dinero o si lo prestaron.
¿Por qué es tan importante esa diferencia?
Porque las consecuencias fiscales son distintas. Una donación tiene el tratamiento que ya le he detallado y un préstamo entre particulares, otro diferente.
¿Cómo debe hacerse correctamente ese préstamo?
Lo recomendable es documentarlo antes de la compra de la vivienda y registrarlo ante la comunidad autónoma. Los préstamos entre particulares no tributan, porque son una operación financiera, pero el registro deja constancia de la fecha, del importe y de la real existencia del préstamo.
¿Sin intereses?
Entre familiares lo habitual es que el préstamo no los tenga. Si existieran intereses, los padres tendrían que declararlos como rendimientos del capital. La fórmula más neutra suele ser un préstamo gratuito.
¿Y el plazo para devolverlo?
Lo acuerdan las partes. Es habitual que exista un período de carencia, porque hablamos de hijos jóvenes que acaban de asumir una hipoteca y tienen salarios relativamente bajos. Puede establecerse que empiecen a devolverlo varios años después, cuando su situación económica sea más estable.
"Si es un préstamo, lo recomendable es registrarlo ante la comunidad autónoma antes de la compra"
¿Según evolucionan las carreras profesionales?
Claro. Además, la inflación hace que devolver dentro de diez años la misma cantidad nominal resulte menos gravoso.
Entonces el mensaje sería que no se trata de elegir la fórmula más barata.
Exactamente. Lo correcto es declarar la operación conforme a su verdadera naturaleza jurídica y económica. Si los padres han donado el dinero, lo recomendable es formalizar esa donación antes de la compra para poder beneficiarse de las bonificaciones. Y si realmente es un préstamo, conviene documentarlo y registrarlo. Puede ser suficiente si recoge el importe, la transferencia realizada y las condiciones que se han pactado, pero lo importante es que tenga fecha y saber dónde se guarda para presentarlo si algún día la Administración lo solicita.
Suscríbete para seguir leyendo
- Asesinada en México Claudia Tacoronte, la estudiante grancanaria que realizaba un intercambio universitario
- Hallan el cadáver de un joven detrás del escenario de las fiestas de Tinajo
- La Audiencia Nacional niega al capitán del 'Arconian' volver al buque para recuperar su cartilla
- Tres islas de Canarias registran este lunes las temperaturas más altas de todo el país
- Así era Claudia Tacoronte, la joven de 21 años de Santa Brígida asesinada en México: amante de la naturaleza, los viajes y los animales
- Tres de los diez grandes municipios más ‘pobres’ del país son de Canarias
- Andreu García, biólogo: “Una cucaracha en casa no siempre es una plaga, pero si ves varias hay un problema”
- El cuerpo del joven de 24 años hallado muerto en las fiestas de Los Dolores en Lanzarote no presenta signos de violencia