La opacidad de las cuentas impide controlar el canon de los cementerios de Las Palmas de Gran Canaria
La auditoría del cumplimiento del contrato por parte de la concesionaria detecta una ausencia de cuentas desagregadas que compromete la fiscalización del equilibrio económico y financiero
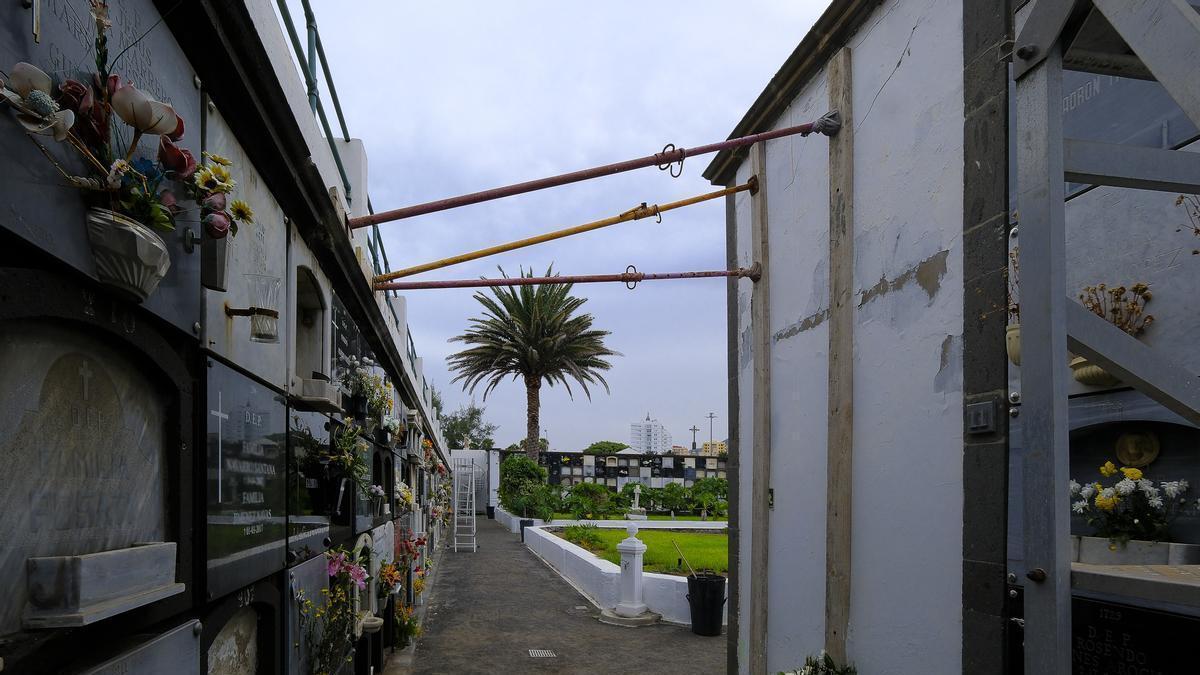
Muro de nichos apuntalado por riesgo de caer en el cementerio de Vegueta. / ANDRES CRUZ
 Añádenos en Google

La auditoría encargada por el Ayuntamiento de Las Palmas de Gran Canaria sobre la gestión de los cementerios municipales advierte de que la concesionaria no presenta cuentas desagregadas que permitan verificar con precisión la totalidad de los ingresos vinculados al servicio. Según el informe, elaborado por un auditor externo, esta situación «impide el control efectivo» del canon anual del 5% sobre los ingresos brutos y compromete la fiscalización del equilibrio económico-financiero del contrato.
El documento, elaborado como asistencia técnica y jurídica para evaluar el cumplimiento de la concesión formalizada en 1997 con la Compañía Canaria de Cementerios (Canaricem), analiza la documentación económica aportada y su coherencia con las obligaciones previstas en el contrato.
Una contabilidad específica para el servicio
De acuerdo con los pliegos, el concesionario está obligado a llevar una contabilidad específica del servicio, presentar cuentas anuales detalladas y remitir memorias con información contable, operativa y técnica, incluyendo actuaciones realizadas e incidencias. Asimismo, debe abonar un canon anual equivalente al 5% de los ingresos brutos derivados de los servicios prestados en los cementerios municipales.
En la práctica, la auditoría señala que la empresa «no presenta cuentas desagregadas», lo que impide verificar con exactitud el volumen total de ingresos sujetos al canon. El informe añade que no se reflejan debidamente las fuentes de financiación procedentes de servicios auxiliares -como floristería, cremación o venta de lápidas- en los estados financieros aportados. Según el documento, que parte de los ingresos no aparezcan en las cuentas o que se imputen gastos sin reflejar los ingresos correspondientes «podría constituir una alteración intencionada» del resultado de explotación.
Empresas subcontratadas sin ser operadores autorizados
Esta opacidad contable afecta directamente al cálculo del canon anual y a la fiscalización del equilibrio económico-financiero de la concesión. La auditoría añade la «más que probable existencia de empresas subcontratadas» que prestan servicios dentro del recinto sin figurar formalmente en la relación de operadores autorizados ni reflejar sus actividades en los estados financieros. Tras un requerimiento municipal de 28 de abril de 2024, no se habría facilitado información completa sobre estas entidades, lo que vulnera el deber de control y transparencia previsto en el contrato y en el reglamento del servicio.
Los pliegos también establecen el compromiso del Ayuntamiento de mantener el equilibrio económico-financiero de la concesión, siempre que no medie dolo, negligencia o incumplimiento del concesionario. La auditoría sostiene que «no solo no se acredita desequilibrio no imputable, sino que existen indicios razonables de que ha sido provocado por la propia conducta del adjudicatario». La ausencia de cuentas desagregadas y la falta de trazabilidad completa de ingresos y gastos impiden verificar si el equilibrio económico se mantiene en los términos pactados en el año 1997.
Suscríbete para seguir leyendo
- Todos los barrios de Las Palmas de Gran Canaria por donde pasará el punto limpio móvil en febrero
- Desalojo en el campus de Tafira de la ULPGC tras el envío de un correo con amenazas terroristas
- El 70048 llega a Las Palmas de Gran Canaria: cuatro trabajadoras de una firma de moda pellizcan el segundo premio de la Lotería de Navidad en Mesa y López
- La humedad nos come': Las lluvias agravan la situación de unas viviendas en La Isleta a la espera de su reforma
- Las Palmas de Gran Canaria tramita la expulsión del concesionario de El Atlante tras detectar el derribo del local original
- Carolina Darias, sobre el cierre de la panadería Miguel Díaz: 'No es una decisión agradable, pero la legalidad no tiene atajos
- Las lágrimas de Carolina Darias al saber que Las Palmas de Gran Canaria es finalista a Capital Europea de la Cultura: 'Ha sido difícil, pero ha sido posible
- Pelea en Mesa y López: rompe de un puñetazo la luna trasera de un coche y el conductor lo atropella y huye